

Crescimento de 41,9% nas vendas de cotas imobiliárias no primeiro semestre mostra mudança no comportamento do brasileiro; no Nordeste, investidores buscam alternativas para adquirir, construir e ampliar patrimônio sem depender exclusivamente do financiamento tradicional
O mercado imobiliário brasileiro continua movimentando capital mesmo diante de um cenário de crédito ainda caro. Em julho de 2026, o Banco Central registrava taxas de financiamento imobiliário que variavam significativamente entre instituições, com operações de mercado referenciadas em TR chegando a aproximadamente 0,95% ao mês em alguns dos grandes bancos (Banco Central do Brasil).
Nesse ambiente, o consumidor passou a olhar com mais atenção para o custo e, principalmente, para a estrutura de cada modalidade de aquisição. É nesse movimento que o consórcio imobiliário vem ganhando espaço.
Dados da Associação Brasileira de Administradoras de Consórcios (ABAC) mostram que 838,03 mil cotas de imóveis foram comercializadas no primeiro semestre de 2026, um crescimento de 41,9% sobre o mesmo período de 2025. O volume de créditos comercializados chegou a R$ 163,48 bilhões, alto de 38,4%, enquanto o número de participantes ativos no segmento alcançou 3,23 milhões, um crescimento de 35,1% (ABAC).
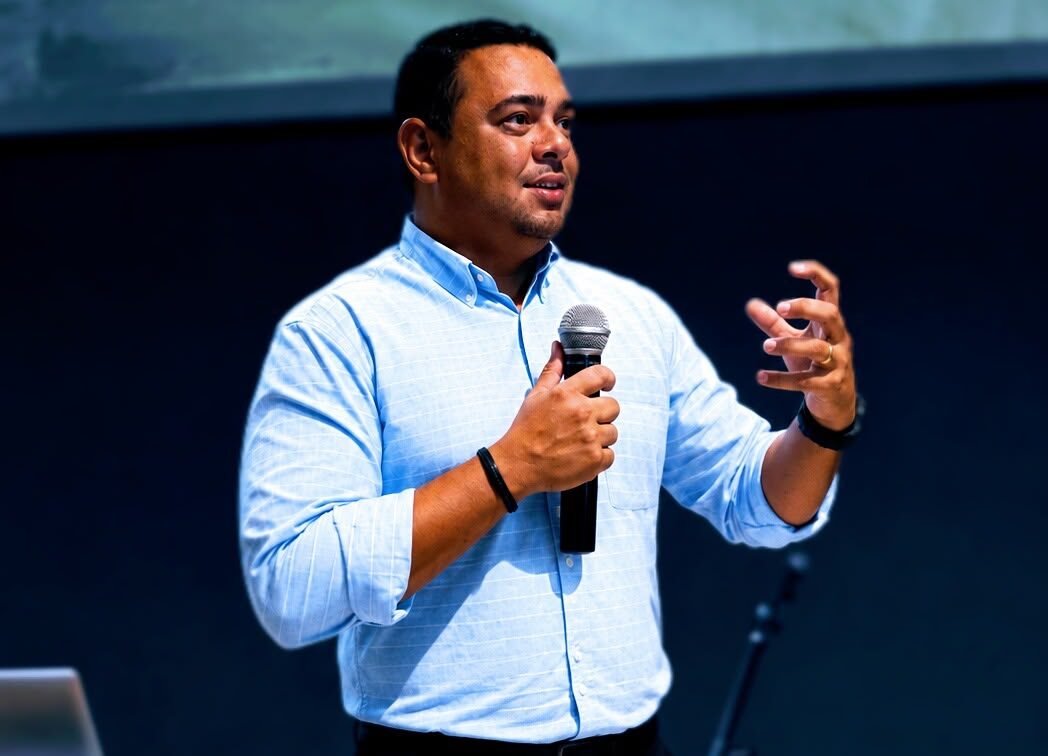
Para Oscar Neto, cofundador e diretor comercial do Consórcio Nordeste e autor do livro Patrimônio por Estratégia , os números refletem uma mudança de comportamento:
“As pessoas estão mais otimistas. O consumidor começou a perceber que comprar um imóvel não precisa ser uma decisão isolada. Pode fazer parte de uma estratégia de construção patrimonial de cinco, dez ou quinze anos.”
O Nordeste no centro da estratégia
Segundo Oscar, o movimento ganha características ainda mais interessantes no Nordeste, onde existe uma combinação de crescimento imobiliário, turismo, expansão urbana e procura por imóveis destinados tanto à moradia quanto à geração de renda.
Para ele, o consórcio pode ser utilizado para diferentes objetivos: aquisição de imóveis residenciais e comerciais, terrenos, construção, ampliação de patrimônio e, dependendo do projeto, formação de ativos destinados à geração de renda.
“O Nordeste tem uma característica muito particular. Existe uma procura imobiliária ligada à moradia, mas também existe turismo, segunda residência, locação e investidores que estão olhando para determinados mercados de forma muito mais estratégica.”
Essa percepção é especialmente relevante em mercados onde o imóvel pode ter mais de uma função: patrimônio, moradia, renda ou ativo de longo prazo.
O financiamento ficou mais seletivo
O financiamento tradicional continua sendo uma ferramenta importante, mas o cenário de juros elevados aumenta o peso da parcela e do custo financeiro na decisão. As próprias tabelas do Banco Central mostram que as taxas variam bastante de acordo com a instituição, modalidade e perfil do cliente. Em julho, por exemplo, nas operações imobiliárias de mercado pós-fixadas referenciadas em TR, havia taxas anuais que iam de cerca de 8,6% a mais de 18% entre as instituições institucionais (Banco Central do Brasil).
Para Oscar, essa diferença faz com que o consumidor compare com precisão não apenas a parcela, mas toda a estrutura financeira da aquisição.
“Hoje o cliente está fazendo mais conta. Ele quer saber quanto vai pagar, por quanto tempo, quanto precisa dar de entrada e quanto aquele patrimônio vai ficar comprometido com a aquisição. É uma mudança importante de inteligência.”
No financiamento, normalmente existe uma necessidade maior de entrada e uma análise de crédito associada à operação. Já no consórcio, a lógica é diferente: o cliente entra em um grupo, paga as parcelas e busca a contemplação por sorteio ou lance, seguindo as regras do contrato.
Por isso, não se trata de dizer que uma modalidade é sempre melhor que a outra. Trata-se de entender qual delas é mais adequada para aquele momento patrimonial.
Consórcio como alavancagem patrimonial
É justamente nesse ponto que Oscar identifica uma das principais oportunidades do consórcio imobiliário.
“Eu gosto de falar em alavancagem patrimonial, mas não faz sentido assumir uma dívida sem planejamento. É utilizar a capacidade financeira que você tem hoje para construir um patrimônio maior ao longo do tempo.”
Um empresário, por exemplo, pode não querer sacar R$ 500 mil ou R$ 1 milhão da caixa de sua empresa para comprar um imóvel à vista; pode preferir reserva de liquidez e estruturar uma aquisição de longo prazo. Da mesma forma, uma família que já possui um imóvel pode utilizar o planejamento para buscar uma segunda aquisição, um terreno ou uma construção futura.
Existe ainda uma característica que chama atenção no consórcio: o planejamento pode ser distribuído. Dependendo do perfil, da capacidade financeira e das regras das administradoras, o investidor pode estudar diferentes grupos e estruturas, em vez de concentrar toda a estratégia em uma única operação.
“É possível pensar em uma esteira patrimonial. Uma cota para determinado objetivo, outra para uma aquisição futura, outra para uma construção. Não significa contratar várias cotas indiscriminadamente. Significa organizar as aquisições de acordo com a capacidade financeira e os objetivos do cliente.”
Uma leitora mais flexível
Para Oscar, a jornada do consórcio pode ser burocrática, mas apresenta uma característica importante para quem tem interesse em patrimônio: a possibilidade de estruturar a aquisição por etapas.
A análise cadastral, documentação, contemplação, análise do imóvel e liberação do crédito fecha atenção e pode envolver diferentes etapas. Mas essa estrutura, segundo ele, pode ser mais flexível do ponto de vista do planejamento financeiro do que assumir imediatamente um financiamento de longo prazo.
“Eu não diria que o consórcio é simples. Ele tem uma trilha, documentação, análise e regras. Mas justamente por ser uma operação planejada, você consegue trabalhar etapas. Você pode primeiro construir a capacidade financeira, depois buscar a contemplação e, posteriormente, utilizar o crédito para o ativo que foi planejado.”
Essa diferença é importante principalmente para quem pensa em patrimônio como projeto de longo prazo.
O imóvel pode ser mais do que um imóvel
Outro movimento visto por Oscar é uma mudança específica da aquisição. O imóvel não é necessariamente comprado apenas para morar. Pode ser uma sala comercial, um apartamento para locação, um terreno, uma casa de praia, um imóvel para exploração turística ou uma propriedade que será utilizada posteriormente como fonte de renda.
“Quando você começa a enxergar o imóvel como ativo, a pergunta muda. Deixa de ser apenas ‘quanto custa a parcela?’ e passa a ser ‘o que esse patrimônio pode representar daqui a dez anos?’.”
Ele ressalta, porém, que a renda de aluguel não deve ser protegida como garantia de pagamento das parcelas. É necessário considerar vacância, manutenção, impostos, condomínio, custos de aquisição e demais despesas. Patrimônio exige matemática, não expectativa.
Mais planejamento, menos impulso
O crescimento do consórcio imobiliário acompanha uma expansão mais ampla do sistema. No primeiro semestre de 2026, o Sistema de Consórcios chegou a 13,36 milhões de participantes ativos, uma alta de 12,6% em relação ao mesmo período do ano anterior, enquanto os créditos comercializados alcançaram R$ 278,99 bilhões, um crescimento de 25,5% (Blog da ABAC).
Para Oscar, esses números mostram que o consumidor está incorporando cada vez mais a lógica do planejamento.
“Consórcio não é para quem precisa resolver tudo amanhã. Ele é muito mais interessante para quem consegue pensar em médio e longo prazo. O consumidor que entende isso começa a enxergar a modalidade como uma ferramenta de planejamento e não apenas como uma forma de comprar um bem.”
A diferença está na estratégia
Oscar defende que o maior erro é começar pela ferramenta. Primeiro vem o objetivo. Depois, a capacidade financeira. Em seguida, o prazo, o crédito necessário, a estratégia de contemplação e, só então, a escolha da estrutura adequada.
“Eu não comecei a perguntar qual consórcio o cliente quer. Eu comecei a perguntar qual patrimônio ele quer construir. A partir daí desenhamos o caminho.”
Esse planejamento pode envolver diferentes administradores, diferentes grupos e diferentes momentos de aquisição, sempre respeitando as condições contratuais e a capacidade financeira do cliente. A ideia é construir uma esteira patrimonial, na qual uma aquisição não necessariamente encerra o processo, mas pode representar o primeiro passo para novas aquisições.
Patrimônio é construção
Para Oscar, o crescimento de 41,9% nas vendas de cotas imobiliárias não representa apenas uma alta estatística. Representa uma mudança de comportamento.
“As pessoas estão entendendo que o patrimônio não se constrói apenas quando sobra dinheiro. Você também pode construir patrimônio através de planejamento, disciplina e organização do fluxo financeiro.”
E, em um cenário de crédito mais caro, essa discussão ganha ainda mais relevância. O financiamento continua sendo uma alternativa importante para quem precisa do imóvel imediatamente e se enquadra nas condições da operação. O consórcio, por outro lado, pode atender quem consegue trabalhar com prazo, planejamento e estratégia de contemplação.
“Não existe fórmula universal. Existe estratégia adequada para cada patrimônio. O meu trabalho é justamente fazer essa leitura, montar os cenários e entregar um caminho possível — sem vender promessa de contemplação rápida ou enriquecimento.”
Para Oscar, a principal mudança é justamente nessa consideração: o imóvel deixa de ser apenas uma compra e passa a ser uma peça dentro da construção patrimonial.